



[공시에 돈있다<91>]-두올 인수 효과는 아직, 주가는 추락…두올이 꺼낸 50억 ‘자사주 카드’


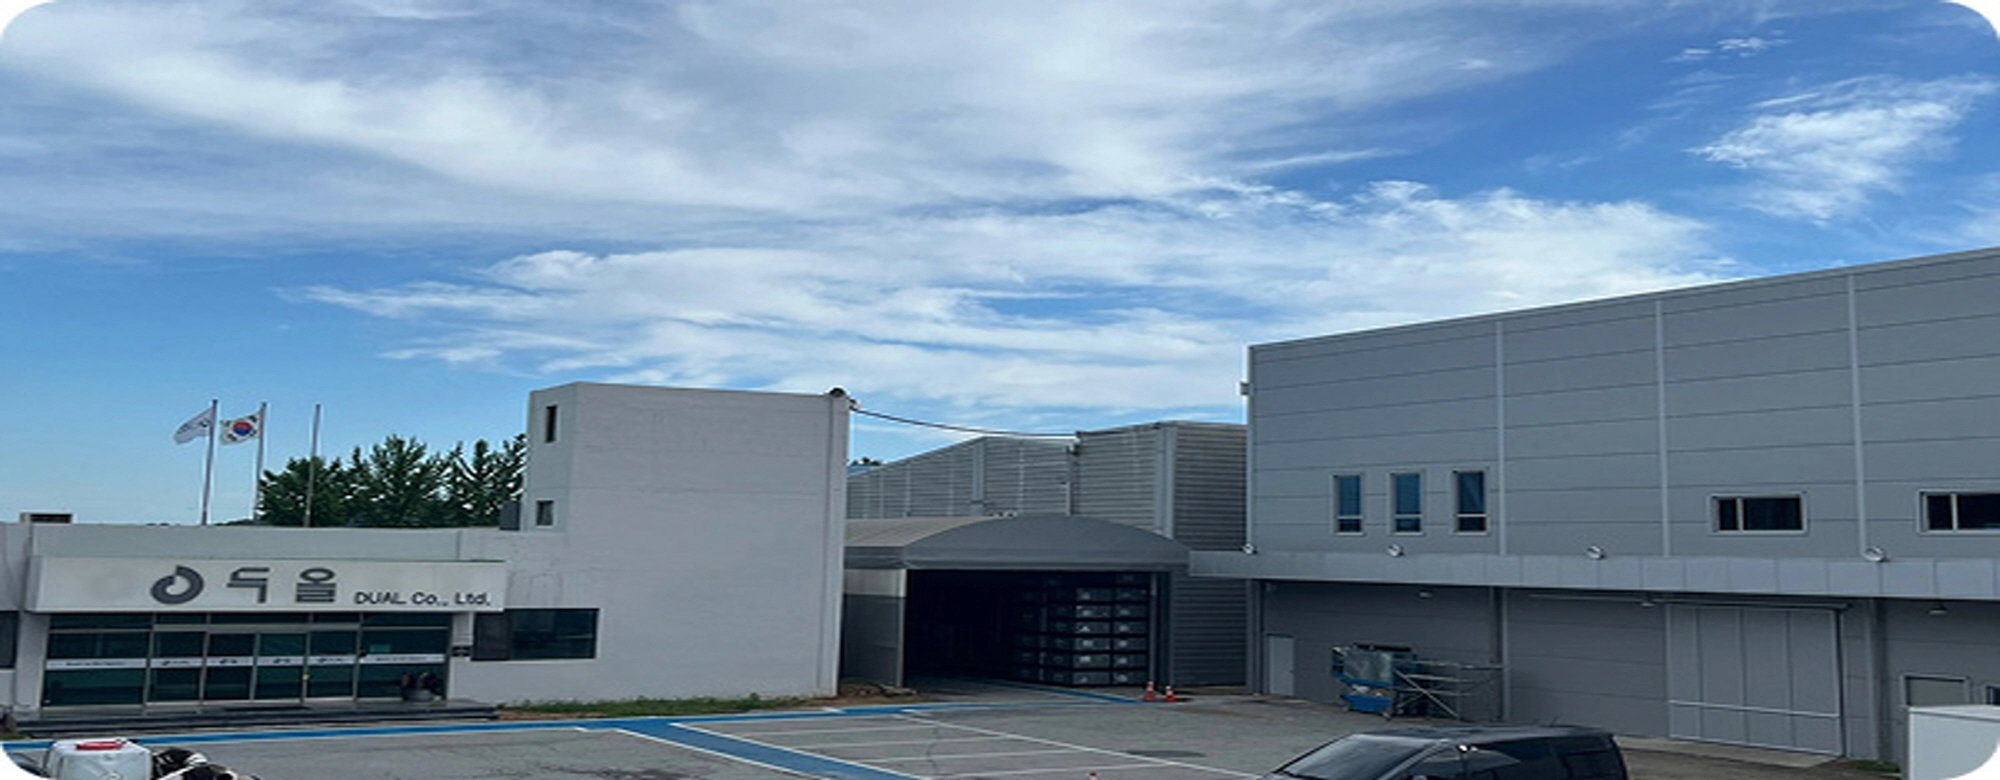
모트렉스이에프엠의 경영권 인수 이후 두올이 50억원 규모의 자사주 취득 신탁계약을 체결하며 주가 방어와 주주가치 제고에 나섰다. 신탁을 통해 사들인 자기주식은 향후 소각할 방침까지 밝히면서 주주환원 의지를 강조했지만 실적 회복이 뒷받침되지 않는다면 훼손된 투자심리를 되돌리기에는 한계가 있다는 평가가 나온다.
8일 금융감독원 전자공시시스템에 따르면 두올은 미래에셋증권과 50억원 규모의 자기주식취득 신탁계약을 체결하기로 결정했다. 계약기간은 오는 10일부터 내년 3월 9일까지 6개월이며 회사가 밝힌 계약 목적은 ‘주주가치 제고 및 주가 안정’이다. 이사회 결의 전일인 지난 7일 종가 3710원을 기준으로 산출한 취득예정주식은 보통주 134만7708주다. 전체 상장주식의 약 4.7%에 해당하는 규모다.
특히 두올은 이번 신탁을 통해 취득하는 자기주식을 단순히 보유하는 데 그치지 않고 취득 완료 후 관련 절차를 거쳐 소각할 예정이라고 밝혔다. 구체적인 소각 규모와 시기는 추후 이사회에서 결정할 예정이다. 자기주식 소각은 유통주식 수를 줄여 기존 주주의 주당 가치를 높이는 효과가 있는 만큼 최근 주가 부진에 대응한 비교적 적극적인 주주환원책으로 평가된다.
현재 두올의 시가총액을 고려하면 계약 규모도 작지 않다. 8일 종가 기준 시가총액은 약 1055억원으로 이번 50억원 규모 신탁계약은 시가총액의 약 4.7%에 달한다. 계획대로 매입과 소각이 진행될 경우 일정 수준의 주가 하방 방어와 주당 가치 개선 효과를 기대할 수 있는 셈이다.
다만 자사주 매입만으로 인수 이후 이어진 투자심리 악화를 돌려세울 수 있을지 여부는 미지수다. 두올 주가는 경영권 인수 기대가 본격화됐던 4월 30일 5200원에서 7월 말 3170원까지 약 39% 떨어졌다. 지난달 21일에는 장중 3040원까지 밀리기도 했다. 최근 3680원까지 회복하면서 저점 대비 18.1% 반등했지만 인수 기대가 반영됐던 주가와는 여전히 격차가 큰 셈이다.
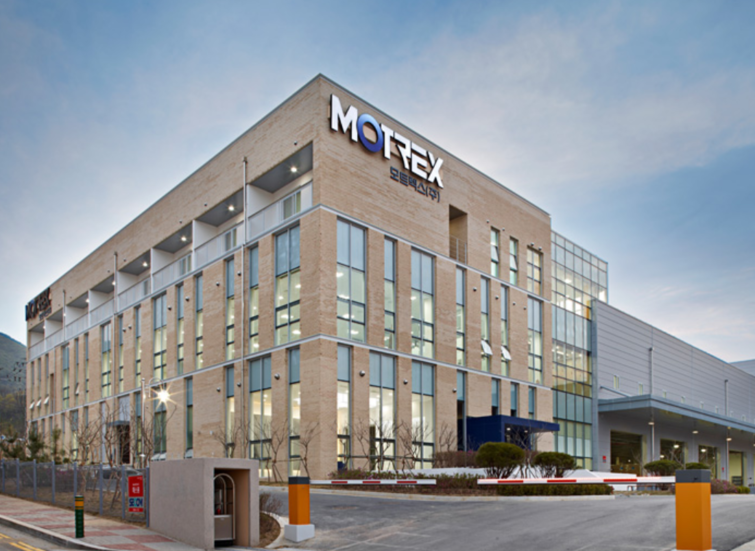
시장에선 자사주 매입 자체보다 모트렉스이에프엠 인수 이후 두올의 기업가치가 실제로 개선되는지가 중요하다는 평가가 나온다. 자사주 매입과 소각이 주식 수급 측면에서는 긍정적인 신호지만 주가 하락의 배경에 실적 부진이 자리하고 있는 만큼 근본적인 반등을 위해서는 수익성 회복이 필요하다는 것이다.
실제 두올의 수익성은 악화되고 있는 상황이다. 올해 상반기 연결기준 매출액은 4105억원으로 지난해 같은 기간 4040억원보다 약 1.6% 증가했지만 영업이익은 143억원으로 전년 동기 299억원 대비 52.3% 급감했다. 당기순이익 역시 198억원에서 115억원으로 41.8% 감소했다.
모트렉스이에프엠이 두올을 인수한 만큼 기존 사업과의 시너지를 통해 비용 효율화와 수익성 개선, 신규 사업 확대 등의 성과를 얼마나 빠르게 보여주느냐가 주가의 향방을 결정할 요인으로 지목된다. 특히 상반기 매출이 증가했음에도 영업이익이 절반 이상 감소한 상황에서 하반기에도 수익성 개선이 확인되지 않을 경우 자사주 매입 효과가 일시적인 주가 방어에 그칠 가능성이 크다는 분석이다.
반대로 영업이익률이 회복되고 인수 이후 사업 시너지가 실적으로 확인된다면 50억원 규모 자사주 매입과 소각은 주가 반등을 촉진하는 요인이 될 수 있다는 분석이 나온다. 현재 두올 주가가 지난달 저점에서는 회복됐지만 인수 기대가 높았던 4월 말 수준에는 크게 못 미치는 만큼 시장 신뢰를 되찾기 위해서는 주주환원과 실적 개선이 동시에 이뤄져야 한다는 것이다.
금융투자업계 한 관계자는 “인수 직후 주가가 크게 하락했다는 것은 시장이 아직 모트렉스이에프엠의 두올 인수 효과를 충분히 신뢰하지 않고 있다는 의미로 볼 수 있다”며 “M&A 이후에는 단순히 최대주주가 바뀌었다는 사실보다 원가 절감, 고객사 확대, 신규 수주 등 구체적인 시너지 성과가 중요하다”고 말했다.
함께 볼 만한 기사

















LE DESK
(주)르데스크
서울특별시 서초구 강남대로 525, 세영제이타워 14층 | 사업자 등록번호 661-86-02511 | 등록번호 : 서울시 아53070(2020-05-25)
대표이사·발행·편집인 : 김신 | 편집국장·청소년보호책임자 : 임현범 | 대표전화 02-512-9878 | 팩스 : 02-517-9878
Copyright © ledesk All rights reserved

 채널
 로그인
댓글